lentainform.org — это
новостной агрегатор, который автоматически собирает новости из интернет-СМИ и
ранжирует их по времени публикации и популярности. Рядом с заголовком каждой
статьи указано количество ее прочтений на текущий момент. Статистика обновляется
в режиме онлайн.
Можно посмотреть ленту популярных материалов за час, сутки или за неделю, а также
выбрать определенную тематику и получить выборку новостей по ней. На lentainform.org
публикуются новости следующих тематик: Политика, Общество, Спорт, Экономика,
Шоу-бизнес, Знаменитости. Каждая из тематик представлена в меню сайта.
Материалы, отсортированные по времени публикации, размещены в блоке «Последние
новости» на главной странице и страницах тематических рубрик. При клике на
заголовок новости происходит переход на сайт издания, которое ее опубликовало.
Для СМИ
Мы дорожим доверием читателей и внимательно относимся к отбору поставщиков контента,
поэтому сотрудничаем с изданиями, которые зарегистрированы как СМИ. Участие в ранжировании
в новостном агрегаторе lentainform.com
абсолютно бесплатно. Подать заявку на участие вы можете на странице регистрации
partner.lentainform.org/.
Для попадания контента в новостной агрегатор необходимо разместить код Lentainform на сайте
вашего издания. Мы открыты к сотрудничеству. По всем вопросам обращайтесь на
support@lentainform.org.
Для читателей
Мы стремимся к тому, чтобы пользование
lentainform.org
приносило удовольствие, и читатели возвращались к нам снова. Для удобства чтения вы можете
настроить свою персонализированную новостную ленту. Есть возможность выбрать список СМИ
и тематику новостей, которая вас интересует.
Контакты
Адрес:
ул. Большая Полянка, дом 55, строение 2, оф. №7, г. Москва
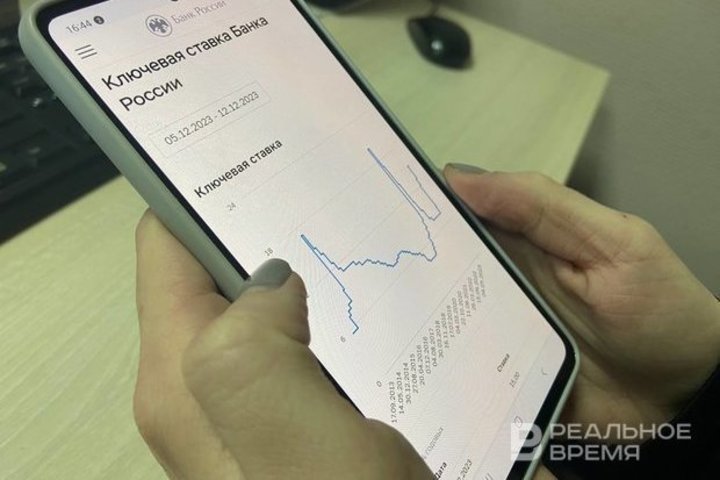
Ставка на паузе: почему ЦБ 23 октября не станет снижать её
Банки ждут 2027 год
Аргументы за сохранение ставки на 14% есть и у ЦБ, и у рынка. Центробанку сейчас важнее оценить последствия прошлого смягчения и убедиться, что замедление инфляции устойчиво, а не снижать ставку дальше при сохраняющихся рисках. Ключевой фактор — динамика цен: в сентябре годовая инфляция составила 6,35% против 6,33% в августе, это заметно выше цели регулятора в 4%. Особое значение имеет октябрьская статистика: если недельный рост цен продолжит ускоряться, у ЦБ появится дополнительный аргумент ничего не менять, при этом Банк России смотрит не только на общую инфляцию, но и на её устойчивую часть — без разовых и сезонных колебаний.
Руководитель инвестиционного бизнеса Альфа-Банка Олег Ачкасов дал более дальновидный прогноз: снижение ждать стоит не раньше марта 2027 года, а к концу следующего года ставка может опуститься до 12% — при нефти по $60 и долларе около 90 рублей.
По его словам, дополнительное давление на цены создаёт подорожание в реальном секторе: с начала года бензин подорожал более чем на 20%, дизтопливо — на 14%, выросли и отдельные коммунальные тарифы. Через транспорт, логистику и себестоимость эти удорожания постепенно перекладываются в цены товаров и услуг. Свою роль играют и ожидания людей и бизнеса: если все ждут дальнейшего подорожания, покупатели закупаются впрок, компании заранее поднимают отпускные цены, работники требуют прибавок — инфляция получает поддержку даже без роста кредитования.
Рената Валеева / realnoevremya.ru
Аргументы за снижение тоже есть — дорогие кредиты тормозят инвестиции и сдерживают рост экономики. Но между поддержкой экономики и стабильностью цен ЦБ продолжит выбирать второе: поспешное смягчение может снова разогнать инфляцию — и потом придётся принимать куда более жёсткие решения. Поэтому, по итогам, сохранить ставку 23 октября рациональнее, чем снижать её.
Банк России сохранит ключевую ставку на уровне 14% годовых
Андрей Порошин — финансовый аналитик Bitbanker в разговоре с «Реальным временем» заметил, что с высокой вероятностью на заседании 23 октября Банк России сохранит ключевую ставку на уровне 14% годовых. Символическое снижение на 0,25 процентного пункта, до 13,75%, тоже возможно, но шансов на него немного. По словам аналитика, регулятору сейчас важнее оценить последствия прошлого смягчения и убедиться, что замедление инфляции устойчиво, а не снижать ставку дальше при сохраняющихся рисках.
По его словам, главным фактором при решении станет динамика цен. В сентябре годовая инфляция составила 6,35% против 6,33% в августе — это заметно выше цели ЦБ в 4%. Особое значение имеет октябрьская статистика: если недельный рост цен продолжит ускоряться, у регулятора появится дополнительный аргумент ничего не менять. При этом Банк России будет смотреть не только на общую инфляцию, но и на ее устойчивую часть — без разовых и сезонных колебаний.
Реальное время / realnoevremya.ru
Дополнительное давление на цены создаёт подорожание в реальном секторе, считает эксперт. С начала года бензин подорожал более чем на 20%, дизтопливо — на 14%, выросли и отдельные коммунальные тарифы. И дело не только в цене на заправках: через транспорт, логистику и себестоимость эти удорожания постепенно перекладываются в цены самых разных товаров и услуг. Для ЦБ принципиально важно, станет ли этот процесс устойчивым и не разгонит ли он инфляцию заново.
— Не менее важны ожидания людей и бизнеса. Если все ждут дальнейшего подорожания, это само по себе подстегивает цены: покупатели закупаются впрок, компании заранее поднимают отпускные цены, работники требуют прибавок к зарплатам. В итоге инфляция получает поддержку даже без роста кредитования. Отдельно регулятор учитывает и бюджетную политику: дополнительные госрасходы могут частично компенсировать сдерживающий эффект высокой ставки, поэтому ЦБ приходится смотреть не только на текущую инфляцию, но и на последствия бюджетных решений в будущих кварталах, — уверен Порошин
Как отмечает аналитик, аргументы за снижение тоже есть. Дорогие кредиты тормозят инвестиции, увеличивают расходы компаний на обслуживание долгов и сдерживают рост экономики. Но, считает Порошин, между поддержкой экономики и стабильностью цен ЦБ продолжит выбирать второе: поспешное смягчение может снова разогнать инфляцию — и потом придётся принимать куда более жёсткие решения.
— Что касается рубля, до конца октября вероятнее всего его постепенное ослабление к 86–88 рублям за доллар. Курс будет зависеть от того, сколько валюты продают экспортёры и сколько требует импорт, от цен на нефть, валютной выручки от внешней торговли, операций по бюджетному правилу и геополитики. Высокая ставка по-прежнему делает рублёвые вклады привлекательными и сдерживает спрос на валюту. Но сама по себе она не способна укреплять рубль бесконечно: если импорт оживёт, а валюты от экспортеров станет меньше, баланс на рынке склонится в пользу доллара. А слабый рубль, в свою очередь, снова подгоняет инфляцию через подорожание импортных товаров и оборудования — и чем выше этот риск, тем осторожнее ЦБ будет подходить к снижению ставки. Само по себе сохранение ставки на 14% рубль заметно не укрепит: рынок, скорее всего, уже учёл такое решение в ценах. Гораздо важнее будет то, что регулятор скажет словами. Если станет ясно, что «жесткая» политика продлится дольше ожидаемого, валюту это может временно поддержать, — резюмирует финансист.
Вывод Порошина такой: главная задача ЦБ сейчас — не как можно быстрее удешевить кредиты, а не допустить повторного разгона инфляции. Поэтому сохранить ставку 23 октября рациональнее, чем снижать её. Устойчивое замедление цен должно стать результатом уже принятых решений, а не следствием временно хороших цифр.